「ドコモのNISA by マネックス証券って、ドコモ独自のNISAなの?」「dカード積立やdポイントを使うと、どんなメリットがある?」と気になっている方も多いでしょう。
ドコモのNISA by マネックス証券は、マネックス証券のNISAを中心に、dカード積立・dポイント・d払いなどドコモグループのサービスを活用できる資産形成サービスです。ただし、dカード積立の通常進呈分「最大3.1%」などは全員に適用される数字ではなく、カードの種類や利用条件によって還元率が変わります。
この記事では、2026年8月23日時点の公式情報をもとに、ドコモのNISAの仕組み、dカード積立の還元率、dポイントの貯め方・使い方、d払い残高積立、メリット・デメリット、開催中のキャンペーンまで整理します。
先に結論
ドコモのNISA by マネックス証券は、dカードやdポイントを普段から利用している人には比較候補になりやすいサービスです。一方、dカード積立の通常進呈分の最大還元率にはカード種類や利用額などの条件があり、対象のポイ活プランによる上乗せ特典にも別の条件・上限があります。ポイント条件と現在のNISA利用状況を分けて確認して判断しましょう。
※当サイトは、ドコモSMTBネット銀行、NTTドコモ、NTTドコモ・フィナンシャルグループ、マネックス証券、三井住友信託銀行などの公式サイトではありません。ポイント還元率やキャンペーン条件は変更される可能性があるため、申込み・設定前には公式情報もご確認ください。
ドコモのNISA by マネックス証券とは?NISA口座はマネックス証券で開設する
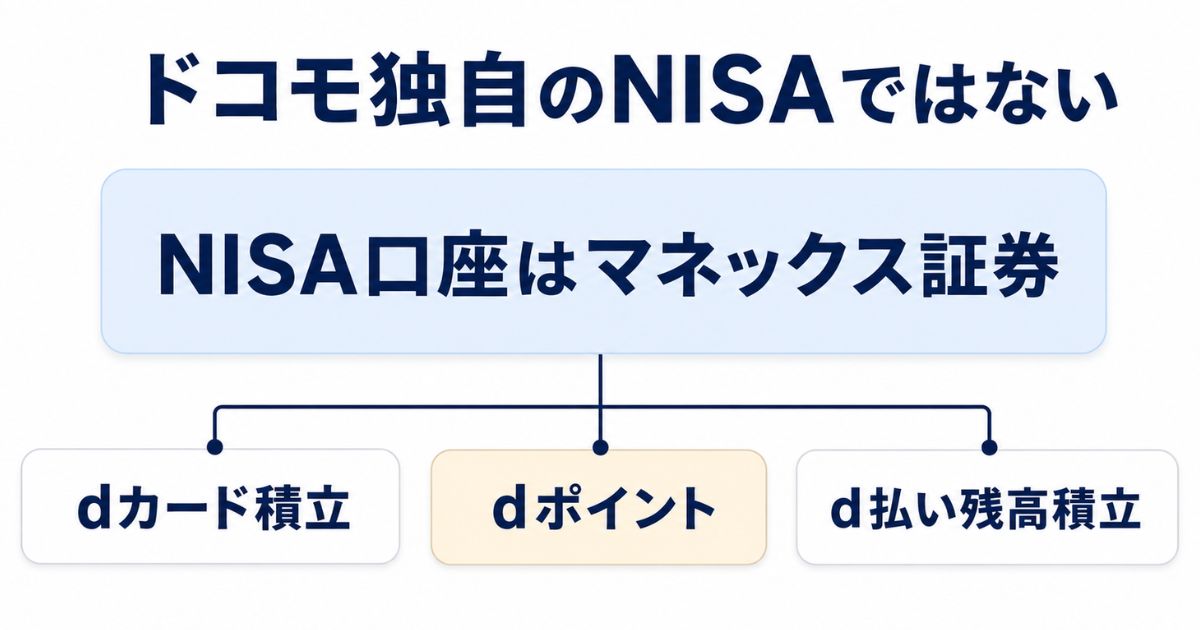
「ドコモのNISA by マネックス証券」は、ドコモが別の証券会社や独自のNISA制度を提供するサービスではありません。マネックス証券が提供するNISAを中心に、dカード・dポイント・d払いなどドコモグループのサービスを活用できる資産形成サービスの総称です。
| 項目 | 内容 | 主な条件・注意点 |
|---|---|---|
| サービス名 | ドコモのNISA by マネックス証券 | マネックス証券が提供する資産形成サービスの総称 |
| NISA口座 | マネックス証券で開設 | 同一年は1人1口座・1金融機関 |
| 通常の投信積立 | 100円から | 対象商品・買付条件による |
| dカード積立 | 月1,000円から | 上限10万円/月、カードなどの条件により還元率が異なる |
| dポイント | 貯める・投資信託のスポット購入や積立に使う | dアカウント連携などの条件あり |
| d払い残高積立 | 月100円から1円単位 | d払いアプリ内「かんたん資産運用」で提供 |
| NISAの売買手数料 | 無料と案内 | 投資信託の信託報酬など商品自体の費用は別 |
対象時点・確認日:2026年8月23日(日本時間)。根拠:ドコモのNISA by マネックス証券の公式サービス案内
ドコモ独自のNISA制度ではなくマネックス証券のNISA
「ドコモNISA」「docomoニーサ」と検索されることがありますが、NISA口座を開設する金融機関はマネックス証券です。「ドコモ証券」という別の証券会社にNISA口座を開くわけではありません。
ドコモSMTBネット銀行とマネックス証券の関係や、従来のSBI証券との違いまで確認したい場合は、ドコモの銀行とマネックス証券を連携すると何が変わるかで整理しています。
NISAの年間投資枠は最大360万円
2024年からのNISAには「つみたて投資枠」と「成長投資枠」があります。年間投資枠はつみたて投資枠120万円、成長投資枠240万円で、併用すると年間最大360万円です。
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間投資枠:合計最大360万円
- 非課税保有限度額:合計1,800万円
- うち成長投資枠:最大1,200万円
- 非課税保有期間:無期限
NISA制度そのものはドコモ独自の制度ではありません。制度の基本条件は、金融庁のNISA制度概要で確認できます。
dカード積立はNISAで通常進呈分最大3.1%|カードと条件で還元率が変わる
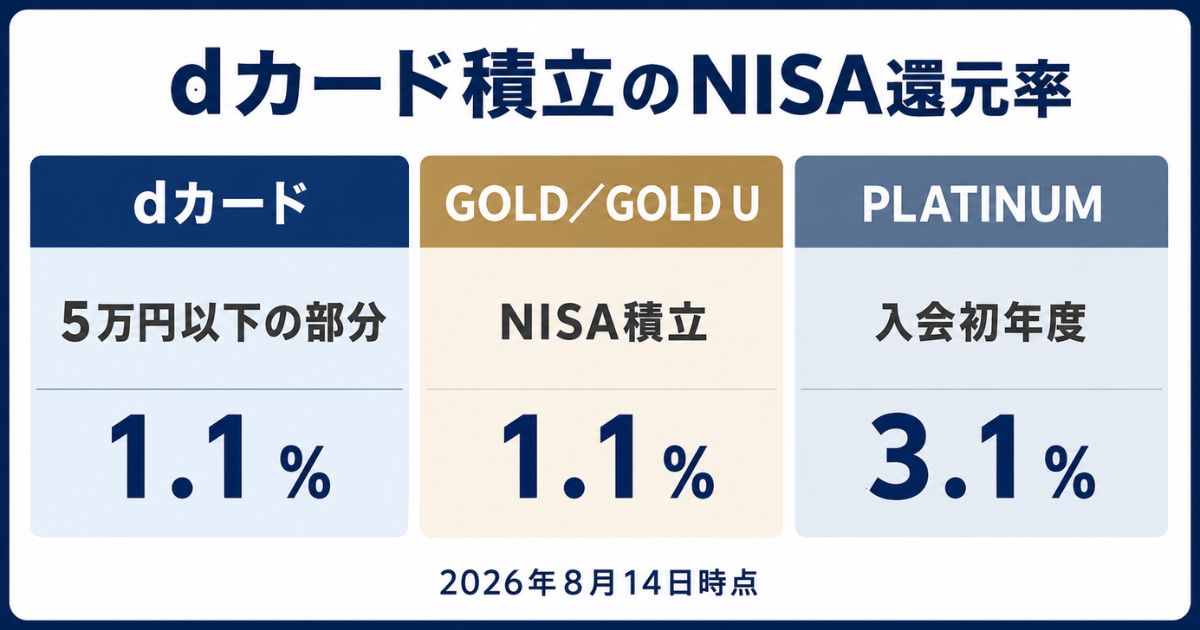
※画像は2026年8月14日時点の通常進呈分の条件を図示したものです。2026年8月23日時点でも、掲載している主要還元率に変更がないことを公式情報で確認しています。
dカード積立ではNISAでもdポイントを貯められますが、通常進呈分の還元率はカードの種類などによって異なります。特に「最大3.1%」は全利用者共通ではなく、dカード PLATINUMの入会初年度、または2年目以降に所定の利用条件を満たした場合の通常進呈分の数字です。
| カード | NISAでの通常進呈分 | 主な条件 |
|---|---|---|
| dカード | 5万円以下部分:1.1% 5万円超~7万円以下部分:0.6% 7万円超~10万円以下部分:0.2% |
積立金額の各部分ごとに計算 |
| dカード GOLD/GOLD U | 1.1% | NISA口座でのdカード積立 |
| dカード PLATINUM 入会初年度 |
3.1% | NISA口座でのdカード積立 |
| dカード PLATINUM 2年目以降 |
1.1%~3.1% | 月間ショッピング利用額が10万円未満:1.1% 10万円以上20万円未満:2.1% 20万円以上:3.1% |
対象:マネックス証券のNISA口座でdカード積立を利用する場合。積立額は月1,000円から、上限10万円/月。確認日:2026年8月23日(日本時間)。根拠:dカード積立の公式還元条件
dカードは積立金額の範囲ごとに還元率が変わる
年会費無料のdカードは、NISAでも積立額すべてが1.1%になるわけではありません。5万円以下の部分、5万円超~7万円以下の部分、7万円超~10万円以下の部分でポイント計算が変わります。
たとえば月6万円を積み立てる場合は、5万円以下の部分と、5万円を超えた1万円部分で異なる還元条件が適用されます。「dカードなら最大1.1%」という数字だけで月10万円すべてのポイントを計算しないよう注意が必要です。
dカード GOLD・GOLD UはNISAなら通常1.1%
dカード GOLDとdカード GOLD Uは、NISA口座での通常進呈分が1.1%です。NISA以外の口座では積立金額帯によって計算方法が変わるため、NISAの条件と混同しないようにしましょう。
dカード PLATINUMは初年度3.1%、2年目以降は利用額で変わる
dカード PLATINUMは、入会初年度にNISA口座でdカード積立を利用する場合、通常進呈分が3.1%です。2年目以降は、判定対象となる月間ショッピング利用額に応じて1.1%・2.1%・3.1%に分かれます。
なお、ショッピング利用額にはマネックス証券でのdカード積立代金など、集計対象に含まれない支払いがあります。上位カードには年会費や入会条件もあるため、NISAのポイントだけでカードを選ばず、普段のカード利用も含めて確認することが重要です。
対象のドコモ ポイ活プランなら通常進呈分に1.0%上乗せ
dカード GOLD、dカード GOLD U、dカード PLATINUMを利用し、対象の「ahamo ポイ活」「ドコモ ポイ活 MAX」「ドコモ ポイ活 20」の条件を満たす場合は、dカード積立の通常進呈分に加えて1.0%分のdポイント(期間・用途限定)が進呈されます。
上乗せ分の進呈上限は月1,000ポイントです。また、dカード積立利用額は、通常のdカード利用で貯まる「100円につき1ポイント」の進呈対象外です。
「通常進呈分最大3.1%」を見るときの注意点
- すべてのdカードが通常進呈分3.1%になるわけではありません。
- dカード PLATINUMは入会初年度と2年目以降で条件が異なります。
- 対象のポイ活プランによる+1.0%は通常進呈分とは別の特典で、対象カード・対象プランなどの条件と月1,000ptの上限があります。
- dカード積立分に通常のショッピングポイントが別途加算されるわけではありません。
dポイントは投信保有・スポット購入・投信積立・d払い残高積立に活用できる
マネックス証券では、dポイントを「貯める」だけでなく、投資信託のスポット購入や積立にも使えます。2026年3月26日からはdポイントを使った投資信託の積立も開始されており、NISA口座でも利用できます。dカード積立、dポイント投資、d払い残高積立はそれぞれ別の仕組みなので、決済方法や条件を分けて確認しましょう。
| 方法 | 資金・決済方法 | 主なポイント条件 | NISAでの利用 | 主な注意点 |
|---|---|---|---|---|
| dカード積立 | dカード | カード・条件により還元率が変動 | 対応 | 月1,000円~10万円 |
| 投信保有ポイント | 対象投資信託を保有 | 年率0~最大0.26% | 対象口座・銘柄による | dポイントで受け取るにはdアカウント連携が必要。一部銘柄・口座は対象外 |
| dポイントでスポット購入 | dポイント | 1ポイント=1円 | NISA口座で利用可(つみたて投資枠を除く) | 期間・用途限定ポイントも利用可。ポイント積立等と合算して月間50,000ptまで |
| dポイントで投信積立 | dポイント | 1ポイント=1円 | NISA口座で利用可 | 積立設定上限額は月5万円。スポット購入等と合算してdポイント利用は月間50,000ptまで |
| d払い残高積立 | d払い残高(現金バリュー) | 決済額の0.5% 月250pt上限 |
かんたん資産運用のNISA対象銘柄で利用可 | 月100円から1円単位。d払いアプリの本人確認・金融機関登録等が必要 |
対象時点・確認日:2026年8月23日(日本時間)。dポイントによるスポット購入・積立はdポイントで投資(投資信託 スポット買付)、dポイントで投資(投資信託 積立)、d払い残高積立はマネックス証券のd払い残高積立サービス概要で確認できます。
対象投資信託の保有で年率0~最大0.26%のdポイント
対象の投資信託を保有すると、月中平均保有残高に応じてポイントが貯まります。付与率は銘柄ごとに異なり、2026年8月23日時点では年率0~最大0.26%です。
投信保有ポイントをdポイントで受け取るには事前のdアカウント連携が必要で、一部銘柄や一部口座は対象外です。ポイントは月中平均保有残高をもとに計算され、公式案内では月末最終営業日の翌日に毎月進呈されます。
根拠:投信保有ポイントの公式案内
dポイントはスポット購入だけでなく投信積立にも使える
dポイントは1ポイント=1円として投資信託の購入代金に利用できます。期間・用途限定ポイントも利用できます。
スポット購入では、特定・一般口座のほかNISA口座でも利用できますが、NISAのつみたて投資枠はスポット購入の対象外です。NISAでスポット購入する場合は、成長投資枠の対象商品などの条件を確認してください。
一方、2026年3月26日からは、dポイントを使った投資信託の積立サービスも提供されています。ポイント積立はNISA口座でも利用可能です。
ポイント積立の設定上限額は毎月5万円です。また、実際に利用できるdポイントは、同じ月のスポット購入など他の「dポイントで投資」で使った分と合算して月間50,000ポイントまでです。ポイント残高が積立金額に満たない場合は、その回の積立買付は行われないため注意してください。
根拠:dポイントで投資(投資信託 スポット買付)、dポイントで投資(投資信託 積立)
d払い残高積立は100円から・0.5%還元
d払い残高積立は、d払いアプリ内の「かんたん資産運用」で利用できる積立方法です。月100円から1円単位で設定でき、決済金額200円につき1ポイント、還元率にすると0.5%のdポイントが貯まります。
月次の進呈上限は250ポイントで、ポイントは買付月の翌月末頃に進呈されます。利用できるのは本人確認済みのd払い残高(現金バリュー)で、事前の金融機関登録も必要です。
dカード積立・dポイント積立・d払い残高積立は仕組みが違う
dカード積立はクレジットカードを使い、dポイント積立は保有しているdポイントを使います。d払い残高積立はd払い残高(現金バリュー)を利用する積立方法です。
還元率だけではなく、保有しているdカード、dポイント残高、毎月の積立額、利用したいアプリや決済方法を踏まえて選ぶことになります。
なお、ここで説明しているのはマネックス証券での投資に関するdポイントです。銀行取引によるポイント特典は、ドコモの銀行で貯まるdポイント特典で分けて確認できます。
ドコモのNISAのメリット・デメリット|ポイントだけで選ばない
dカードやdポイントを普段から利用する人にはメリットがありますが、ポイント還元率だけで全員に向くとは判断できません。カードの保有状況や他社NISAの利用状況に加え、ポイント特典と投資商品のリスクを分けて確認する必要があります。
| 状況 | 判断の目安 | 確認したいポイント |
|---|---|---|
| dカードを普段から利用している | 比較しやすい | カード別のNISA還元率 |
| dポイントを貯める・使う機会が多い | メリットを活かしやすい | 投信保有、スポット購入・ポイント積立の対象条件 |
| d払いアプリから少額投資を始めたい | 選択肢になりやすい | かんたん資産運用・d払い残高積立の条件 |
| dカードやdポイントをほとんど使わない | 他社も含めて比較したい | ポイント以外の商品・サービス条件 |
| すでに他社でNISAを利用中 | 変更時期を先に確認 | その年の買付状況、金融機関変更の可否 |
| 最大還元率だけを見て上位カードを検討 | 慎重に比較 | 年会費、入会条件、普段のカード利用額 |
対象時点・確認日:2026年8月23日(日本時間)。数値条件は各公式サービスページをもとに整理しています。
メリットはdポイントを貯めながらNISA積立を続けられること
主なメリットは、投資信託の積立や保有など、資産形成の途中でdポイントを活用できる点です。dカード積立では積立時、対象投資信託では保有中にもポイントを貯められます。
さらに、貯めたdポイントを投資信託のスポット購入だけでなく積立にも使えるため、普段からdポイントを利用している人はポイントの使い道を広げられます。
デメリットは最大還元の条件が人によって違うこと
通常進呈分の「最大3.1%」のような高い還元率だけを見ると魅力的ですが、実際の還元率はカードの種類や入会時期、ショッピング利用額などによって変わります。対象のポイ活プランによる上乗せ特典にも別途条件や上限があります。
そのため、ポイント目的だけで上位カードへ切り替える場合は、カードの年会費や普段の利用状況も含めて判断する必要があります。dカード・dポイントをあまり使わない人にとっては、ドコモ関連の特典が証券会社選びの決め手にならない場合もあります。
他社ですでにNISAで買付けている場合は同年中に変更できない
NISA口座は同一年に1人1口座・1金融機関までです。その年にすでに他の金融機関のNISA口座で買付けをしている場合、その年はマネックス証券へ金融機関変更できません。
また、他金融機関のNISA口座で保有している商品を、そのままマネックス証券のNISA口座へ移管することもできません。これから変更を考えている場合は、ポイント比較より先に現在のNISA利用状況を確認しましょう。
dポイントが貯まっても投資元本や利益は保証されない
NISAは対象商品の運用益を非課税にできる制度ですが、投資商品の値下がりを防ぐ制度ではありません。投資信託には価格変動などによって元本損失が生じる可能性があります。
また、「NISAでの売買手数料が無料」と「投資に一切費用がかからない」は同じ意味ではありません。投資信託には銘柄によって信託報酬などの費用が発生します。リスクや費用については、マネックス証券のNISA口座開設・取引に関する重要事項も確認してください。
2026年8月のキャンペーンは2件|50%還元はNISA積立の還元率ではない
2026年8月23日時点で、公式の開催中一覧には「新規口座開設&NISAデビュープログラム」と「d払い50%還元キャンペーン」が掲載されています。ただし、50%還元はNISA積立額に対する還元ではなく、条件を満たした対象のd払いでの買物が対象です。
| 名称 | 期間 | 特典 | 主な条件 |
|---|---|---|---|
| 新規口座開設&NISAデビュープログラム | 2024年12月1日~ 終了時期未定 |
最大2,000pt | 対象者がキャンペーンコードを使って口座開設を申し込み、口座開設・dアカウント連携・NISA口座開設などの条件を満たす |
| d払い50%還元!マネックス証券口座とのdアカウント連携キャンペーン | 2026年7月1日~9月30日 | 対象のd払い買物額の50% 上限2,000pt |
Webエントリー、期間中にはじめてマネックス証券口座とdアカウントを連携し、同じdアカウントで対象のd払い買物を行う |
対象時点・確認日:2026年8月23日(日本時間)。根拠:新規口座開設&NISAデビュープログラムの公式条件、d払い50%還元キャンペーンの公式条件
新規口座開設&NISAデビュープログラムは最大2,000pt
対象は、マネックス証券に証券総合取引口座を持っていない人です。公式ページのクイズに正解して表示されるキャンペーンコードを使って証券総合取引口座の開設を申し込む必要があります。
口座開設申込日の翌月末日までに証券総合取引口座の開設とdアカウント連携を完了すると1,000ポイント、さらに特典1の条件を満たしたうえで翌々月末日までにNISA口座開設を完了すると1,000ポイントで、合計最大2,000ポイントです。
対象外条件もあるため、利用する場合は申込み前に最新の公式要項を確認してください。
d払い50%還元は9月30日まで・最大2,000pt
2026年9月30日までのキャンペーンでは、Webエントリーを行い、期間中にマネックス証券口座とはじめてdアカウントを連携し、そのdアカウントで対象のd払いによる買物をすると、キャンペーン分として買物額の50%相当のdポイント(期間・用途限定)が進呈されます。
進呈上限は1人2,000ポイントです。
50%還元の対象を混同しない
このキャンペーンは「NISAの積立金額が50%還元される」ものではありません。対象は条件を満たしたd払いでの買物であり、マネックス証券の「d払い残高積立(かんたん資産運用)」はキャンペーン対象外と明記されています。
キャンペーンは終了・変更される場合があります。NISA以外を含めた最新施策は、現在開催中のドコモの銀行・関連キャンペーンでまとめて確認できます。
ドコモのNISAを始めるにはマネックス証券口座・NISA口座を準備する
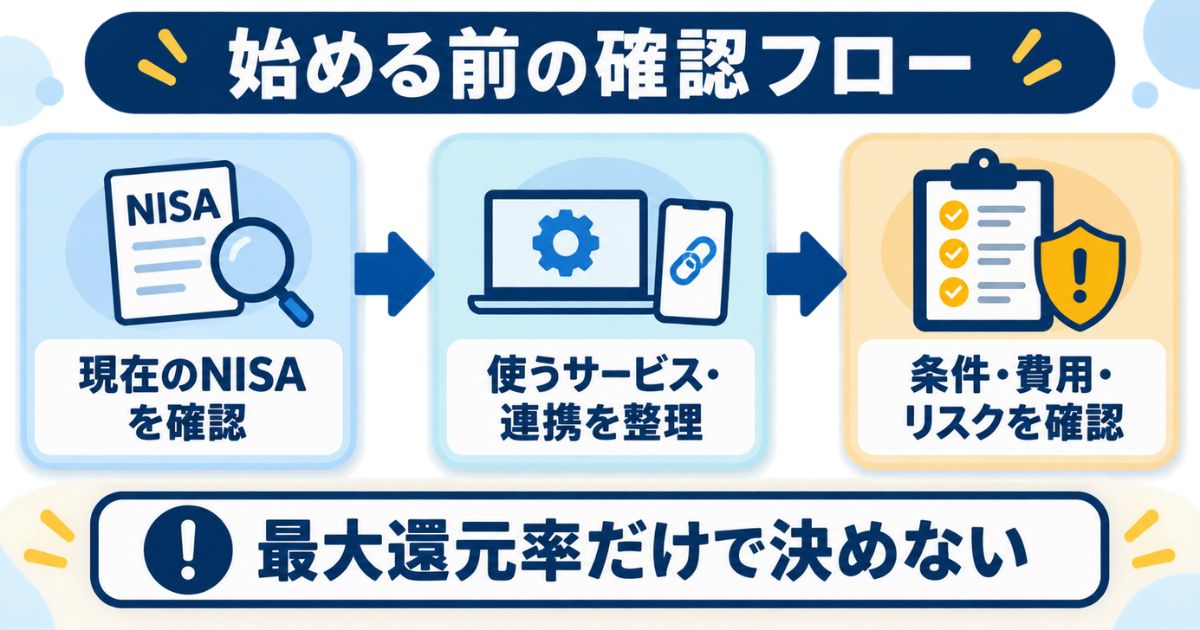
初めて利用する人は、マネックス証券の証券総合取引口座とNISA口座を準備し、利用したいdポイント・dカード関連サービスを設定します。一方、すでに他社でNISAを利用している人は、先に金融機関変更が可能な時期か確認する必要があります。
初めてNISAを始める人の流れ
この記事では、口座開設や連携画面の細かな操作ではなく、開始までの全体像だけを整理します。
- マネックス証券の証券総合取引口座を申し込む
- マネックス証券のNISA口座を申し込む
- dポイントを貯める・使う場合はdアカウント連携を確認する
- dカード積立を利用する場合は対象カードと積立条件を確認する
- dポイント積立を利用する場合はポイント利用条件と対象ファンドを確認する
- d払い残高積立を利用する場合はd払いアプリ側の必要条件を確認する
マネックス証券の公式案内では、証券総合取引口座とNISA口座を同時に申し込む方法も案内されています。画面や申込方法は変更される可能性があるため、実際の手続きでは最新の公式画面に従ってください。
銀行と証券の具体的な連携や設定方法を確認したい場合は、ドコモSMTBネット銀行とマネックス証券の連携方法・設定手順で分けて確認してください。
他社ですでにNISAを利用している人は金融機関変更を確認
他社にNISA口座があるだけで必ず変更できないわけではありませんが、その年にすでにNISAで買付けを行っている場合は、その年の金融機関変更はできません。
「dカード積立の還元率が高いから今すぐ変更する」と決める前に、現在のNISA口座でその年に買付け済みか、いつから変更できるかを確認したうえで判断しましょう。
dアカウントやdカードの設定は利用するサービスに応じて確認する
マネックス証券口座とdアカウントの連携は、投信保有ポイントやdポイントでの投資など、証券側のドコモ系特典を活用するうえで重要です。一方、「ドコモのNISA」という名称だけを理由に、すべての利用者に一律で同じ追加手続きが必要になるわけではありません。
なお、マネックス証券口座とdアカウントの連携と、ドコモSMTBネット銀行口座とdアカウントの連携は別の手続きです。銀行側のdアカウント連携は2026年8月20日に開始されていますが、投信保有ポイントやdポイント投資を利用する場合は、マネックス証券口座側のdアカウント連携条件を確認してください。
dカード積立、dポイントでのスポット購入・積立、d払い残高積立のうち、どのサービスを利用するかを先に整理すると、必要な設定を確認しやすくなります。
ドコモのNISA by マネックス証券はdカード・dポイントの利用条件まで確認して選ぶ
ドコモのNISA by マネックス証券は、NISAで積立をしながらdカードやdポイントを活用したい人にとって比較候補になります。ただし、最大還元率だけで判断せず、自分のカード種類、毎月の積立額、普段のカード利用、現在のNISA口座、キャンペーン条件まで確認して選ぶことが大切です。
dカード GOLD/GOLD UのNISA積立は通常進呈分1.1%、dカード PLATINUMは条件を満たすと通常進呈分最大3.1%です。対象のポイ活プランでは、条件を満たすと通常進呈分に加えて1.0%分のdポイントが進呈されますが、月1,000ポイントの上限などがあります。
また、2026年3月26日からはdポイントによる投資信託の積立も利用できるため、dポイントを貯めるだけでなく、NISA口座での積立に使う選択肢もあります。
一方、dポイントをあまり使わない人や、すでに他社NISAを利用している人は、ポイント以外の条件や金融機関変更の手間も含めて比較する必要があります。
NISAは運用益を非課税にできる制度ですが、投資商品の元本や将来の利益を保証するものではありません。ポイント特典は証券会社を比較する一つの材料として扱い、投資金額や商品は自身の目的・リスク許容度に合わせて検討しましょう。
次に読む記事
参考にした公式情報
公式情報の確認日:2026年8月23日(日本時間)
- ドコモのNISA by マネックス証券(マネックス証券・ドコモ関連公式)
- dカード積立(マネックス証券・ドコモ関連公式)
- dポイントで投資(マネックス証券・ドコモ関連公式)
- dポイントで投資(投資信託 スポット買付)(マネックス証券)
- dポイントで投資(投資信託 積立)(マネックス証券)
- 投信保有ポイント(マネックス証券)
- d払い残高積立(マネックス証券)
- NISAを知る(金融庁)
- 新規口座開設&NISAデビュープログラム(マネックス証券・ドコモ関連公式)
- d払い50%還元!マネックス証券口座とのdアカウント連携キャンペーン(NTTドコモ・フィナンシャルグループ/マネックス証券関連公式)
- ドコモSMTBネット銀行、dアカウント連携開始!(ドコモSMTBネット銀行)