「住信SBIネット銀行はドコモになって危険になったのでは?」「ドコモSMTBネット銀行に預金を置いたままで大丈夫?」と不安に感じている方もいるでしょう。
2026年8月23日時点で確認できる公式情報では、住信SBIネット銀行からドコモSMTBネット銀行へ商号が変わったことを理由に、「危険な銀行になった」と判断できる事実は確認できません。
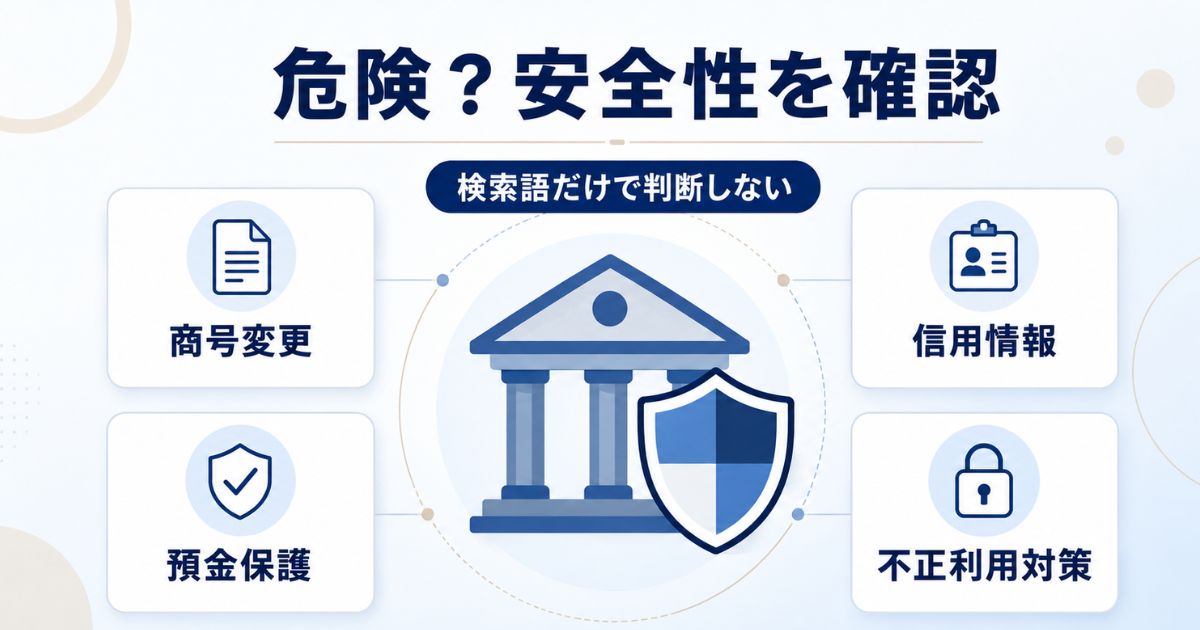
安全性を判断する際は、商号やブランド名の印象だけではなく、現在の経営体制、信用格付、預金保険制度、セキュリティ対策、不正利用時の対応を分けて確認することが重要です。一方、ネット銀行である以上、フィッシングや認証情報の盗取といったリスクがゼロになるわけではありません。
この記事では、銀行としての信用、破綻時の預金保護、スマート認証NEOなどのセキュリティ、不正利用時の補償、住信SBIネット銀行の評判・口コミを見る際の注意点を、公式情報を中心に整理します。
※当サイトは、株式会社ドコモSMTBネット銀行、NTTドコモ、三井住友信託銀行などが運営する公式サイトではありません。金融商品やサービスを利用する際は、最新の公式情報もあわせてご確認ください。
先に結論
- 2026年8月3日に「株式会社ドコモSMTBネット銀行」へ商号変更済み
- 商号・ブランド変更だけを理由に危険になったと判断できる事実は確認できない
- JCRの長期発行体格付は「AA+」、見通しは「安定的」(2026年1月13日現在)
- 一般預金等は、預金保険制度により原則として1金融機関ごとに預金者1人当たり元本1,000万円までと破綻日までの利息等が保護される
- スマート認証NEO、ログイン承認、24時間365日の取引モニタリングなどの対策がある
- ただし、フィッシングなどのリスクは残るため、利用者側の対策も必要
- ドコモSMTBネット銀行は危険?商号変更だけで危険になったとは判断できない
- 住信SBIネット銀行が「危険」「やばい」と気になるときの確認ポイント
- 銀行としての信用はどう?親会社とJCRの格付けを確認
- もしドコモSMTBネット銀行が破綻したら預金はどうなる?
- ドコモSMTBネット銀行が行っている主なセキュリティ対策
- フィッシングや不正利用の危険を減らすために確認したいこと
- 身に覚えのない送金があった場合は補償される?
- 住信SBIネット銀行の評判・口コミは「安全性」と「使い勝手」を分けて見る
- ドコモSMTBネット銀行を利用する前に慎重に確認したい人
- ドコモSMTBネット銀行は「危険」という検索語だけで判断せず公式情報で安全性を確認しよう
- 参考にした公式情報
ドコモSMTBネット銀行は危険?商号変更だけで危険になったとは判断できない
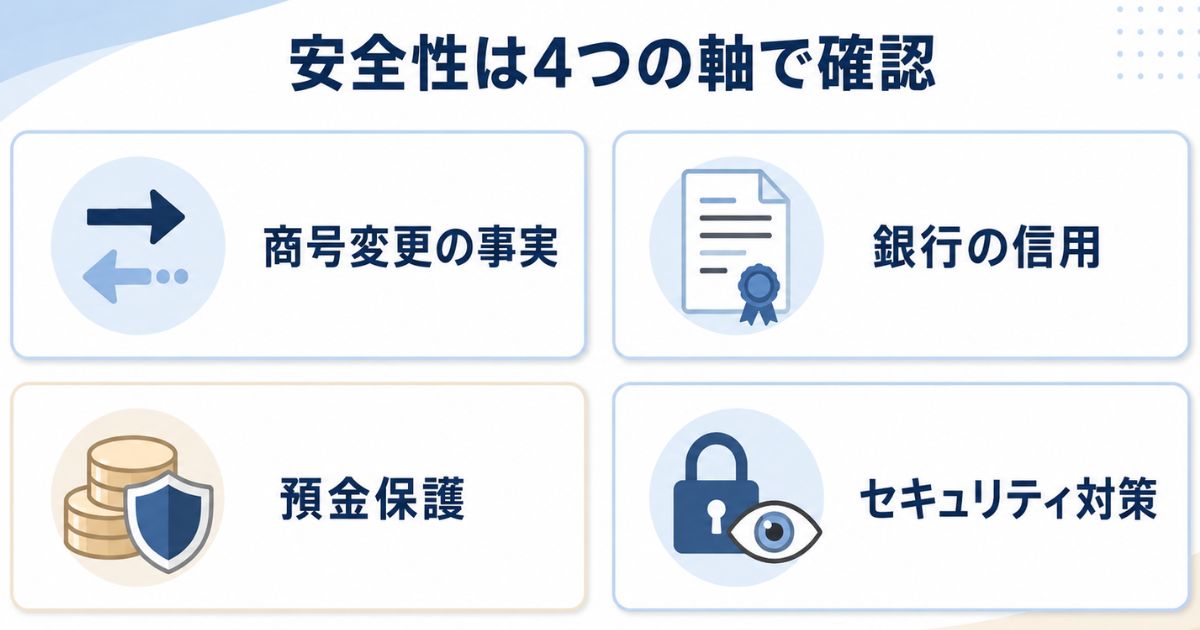
2026年8月時点で、旧住信SBIネット銀行がドコモSMTBネット銀行へ変わったことだけを理由に、危険な銀行になったと判断できる公式事実は確認できません。安全性を見るときは、社名のイメージではなく、信用格付、預金保護、セキュリティ、不正利用への対応を分けて確認することが大切です。
| 確認項目 | 2026年8月時点の状況 | 判断時の注意点 |
|---|---|---|
| 商号 | 株式会社ドコモSMTBネット銀行 | 2026年8月3日に旧住信SBIネット銀行株式会社から変更 |
| 個人向けブランド | ドコモの銀行 | 法人向け・BaaS提携サービスとは区別が必要 |
| 親会社 | 株式会社NTTドコモ・フィナンシャルグループ | 2026年7月1日から親会社・筆頭株主 |
| JCR格付 | AA+・安定的 | 2026年1月13日現在。将来の安全を保証するものではない |
| 預金保護 | 預金保険制度あり | 預金の種類によって保護範囲が異なる |
| セキュリティ | スマート認証NEO、ログイン承認、取引モニタリングなど | フィッシング等への利用者側の対策も必要 |
出典:ドコモSMTBネット銀行への社名変更に関する公式案内、ドコモSMTBネット銀行の格付情報、預金保険機構の預金保護の範囲、ドコモSMTBネット銀行のセキュリティ対策(確認日:2026年8月23日、日本時間)
2026年8月3日の商号変更後も、金融機関コード、支店番号、口座番号は変更されておらず、現在の口座は引き続き利用できます。商号・ブランド変更だけを理由に口座を作り直す必要もありません。
安全性以外も含め、商号変更後に何が変わったのか確認したい場合は、住信SBIネット銀行がドコモになって変わった点をまとめた記事で全体像を確認できます。
一方で、「危険ではない」と「リスクがまったくない」は同じ意味ではありません。ネットバンキングを利用する以上、利用者がフィッシングや認証情報の管理に注意する必要があります。
住信SBIネット銀行が「危険」「やばい」と気になるときの確認ポイント
「危険ではないか」と不安に感じたときは、ドコモ傘下入りや商号変更への不安、ネット銀行そのものへの不安、不正利用への警戒、サービス条件への不満を分けて確認することが大切です。異なる種類の不安を一括して「銀行そのものが危険」と判断しないようにしましょう。
ドコモ傘下・商号変更で経営体制が変わったため
旧住信SBIネット銀行は資本関係が変化し、2026年8月3日に「株式会社ドコモSMTBネット銀行」へ商号変更しました。長年「住信SBIネット銀行」という名称に慣れていた利用者にとって、親会社や銀行名が変われば「今までと同じ銀行なのか」と不安に感じることもあるでしょう。
ただし、社名が変わったこと自体は、安全性が低下したことを示すものではありません。現在の親会社、信用格付、預金保護などを確認して判断する必要があります。
ネット銀行そのものに不安を感じる場合
ネット銀行は、残高確認や振込など多くの手続きをスマートフォンやパソコンで行います。そのため、店舗中心の銀行とは異なるセキュリティ面が気になる場合があります。
重要なのは、ネット銀行という形態だけで危険と決めつけるのではなく、どのような本人認証や不正送金対策が用意されているかを確認することです。
フィッシングや不正利用への不安がある場合
ドコモSMTBネット銀行自身も、偽メールや偽SMSによるフィッシング、不正アクセスなどへの注意を呼びかけています。
これは「ドコモSMTBネット銀行だけが危険」という意味ではありません。ネットバンキングを使う以上、銀行側の対策と利用者側の対策を組み合わせる必要があります。
サービスへの不満と「危険」が混同される場合
口コミ・評判には、セキュリティだけでなく、手数料、問い合わせ、操作性、対面相談のしやすさなど、さまざまな評価が含まれます。
たとえば「手数料条件が不満」「以前よりメリットが小さくなった」という評価があっても、それだけで預金の安全性や銀行の信用力に問題があるとはいえません。「改悪されたか」と「危険な銀行か」は別の評価軸として考える必要があります。
手数料や特典などの条件面が気になる場合は、住信SBIネット銀行が実際に改悪されたのかを安全性とは分けて確認すると判断しやすくなります。
銀行としての信用はどう?親会社とJCRの格付けを確認
現在の親会社は株式会社NTTドコモ・フィナンシャルグループで、JCRによる長期発行体格付は「AA+」、見通しは「安定的」です。ただし、信用格付は現在の信用力を判断するための材料の一つであり、将来の破綻がないことを保証するものではありません。
| 確認項目 | 現在の内容 | 対象時点 |
|---|---|---|
| 商号 | 株式会社ドコモSMTBネット銀行 | 2026年8月3日現在 |
| 資本金 | 460億円 | 2026年8月3日現在 |
| 親会社・筆頭株主 | 株式会社NTTドコモ・フィナンシャルグループ | 2026年7月1日以降 |
| NTTドコモ・フィナンシャルグループの議決権割合 | 50% | 2026年7月1日の異動後 |
| JCR長期発行体格付 | AA+ | 2026年1月13日現在 |
| 格付の見通し | 安定的 | 2026年1月13日現在 |
出典:ドコモSMTBネット銀行の会社概要、親会社の異動に関する公式発表、ドコモSMTBネット銀行の格付情報(確認日:2026年8月23日、日本時間)
2026年8月3日に株式会社ドコモSMTBネット銀行へ商号変更
旧商号は「住信SBIネット銀行株式会社」で、2026年8月3日から現在の「株式会社ドコモSMTBネット銀行」となりました。
個人向けに銀行が直接提供するサービスのブランドは「ドコモの銀行」です。「ドコモ銀行」という検索語も使われていますが、正式な法人名は株式会社ドコモSMTBネット銀行であり、「ドコモの銀行」は個人向けのサービスブランドです。
現在の親会社はNTTドコモ・フィナンシャルグループ
2026年7月1日の金融事業再編に伴い、株式会社NTTドコモ・フィナンシャルグループが新たな親会社・筆頭株主となり、議決権割合は50%となりました。
過去の公開買付け時などに示された持株比率と、現在の直接の親会社・議決権割合を混同しないことが重要です。
JCRの長期発行体格付はAA+・安定的
株式会社日本格付研究所(JCR)による2026年1月13日現在の長期発行体格付は「AA+」、見通しは「安定的」です。
信用格付は、企業の債務履行能力などを判断する材料になります。ただし、「AA+だから絶対に破綻しない」という意味ではありません。安全性を判断するときは、格付けだけでなく預金保険制度や自身の預金額もあわせて考える必要があります。
NTTドコモによる買収から現在の体制へ至った流れまで確認したい場合は、住信SBIネット銀行の買収から名称変更までの経緯で時系列を整理しています。
もしドコモSMTBネット銀行が破綻したら預金はどうなる?
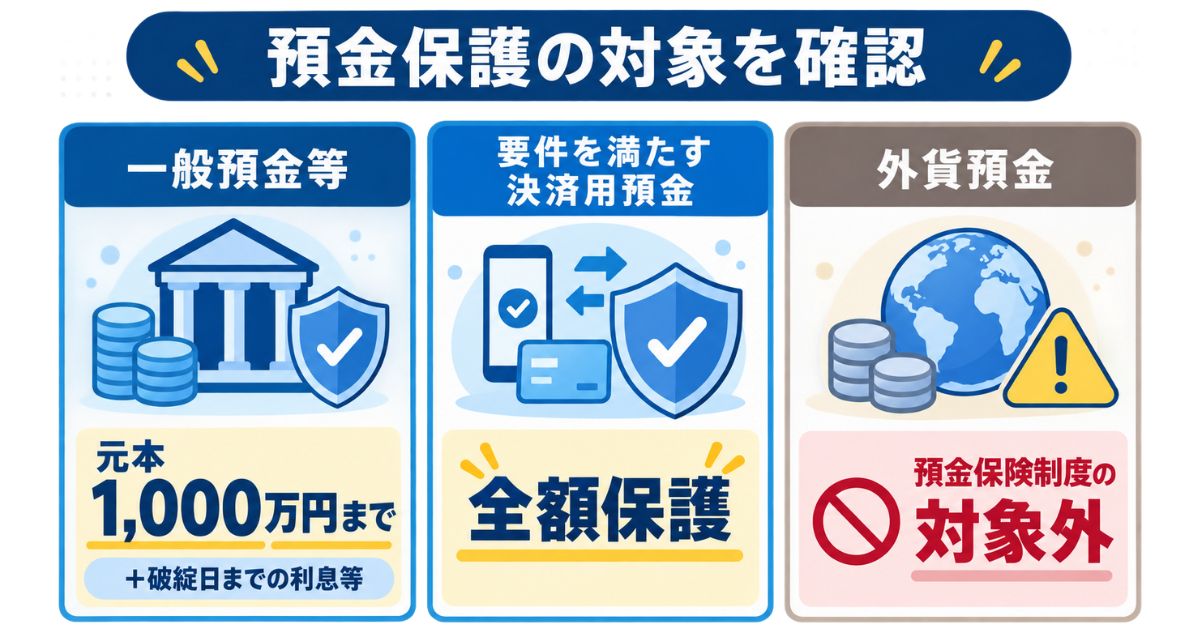
預金保険の対象となる一般預金等は、1金融機関ごとに合算して、預金者1人当たり元本1,000万円までと破綻日までの利息等が保護されます。ただし、決済用預金は一定の条件を満たせば全額保護される一方、外貨預金など預金保険の対象外となる商品もあります。
| 預金の区分 | 主な例 | 保護の範囲 |
|---|---|---|
| 決済用預金 | 当座預金、無利息型普通預金など | 3要件を満たす場合は全額保護 |
| 一般預金等 | 有利息普通預金、定期預金など | 1金融機関ごとに預金者1人当たり元本1,000万円までと破綻日までの利息等 |
| 預金保険対象外 | 外貨預金など | 預金保険による保護対象外 |
出典:預金保険機構「保護の範囲」(確認日:2026年8月23日、日本時間)
一般預金等は元本1,000万円までと利息等が保護される
利息の付く普通預金や定期預金などの一般預金等は、同じ金融機関内で合算して、預金者1人当たり元本1,000万円までと破綻日までの利息等が保護対象です。
なお、1,000万円を超えた部分が直ちにすべて失われるわけではありません。保護範囲を超える部分は、破綻した金融機関の財産状況に応じて支払われるため、一部がカットされる可能性があります。
決済用預金は条件を満たせば全額保護
預金保険機構では、「無利息」「要求払い」「決済サービスを提供できる」という3要件を満たす決済用預金については、全額保護するとしています。
外貨預金などは預金保険の対象外
外貨預金などは預金保険制度の対象外です。
そのため、「ドコモSMTBネット銀行なら預金はすべて1,000万円まで保護される」と一括して考えるのではなく、利用している商品の種類を確認する必要があります。
ドコモSMTBネット銀行が行っている主なセキュリティ対策
ドコモSMTBネット銀行では、スマート認証NEO、ログイン承認、FIDO準拠の認証方式、24時間365日の取引モニタリングなどを案内しています。ただし、これらの対策があっても被害を完全に防げるとは限らないため、利用者自身による対策も必要です。
| 主な対策 | 役割 | 利用者側の注意点 |
|---|---|---|
| スマート認証NEO | スマートフォンを銀行に登録して認証に利用 | 対応する場合は登録して利用する |
| ログイン承認 | 登録スマートフォンを使ってログインを承認 | 身に覚えのない承認要求を許可しない |
| FIDO準拠の認証方式 | パスワードだけに依存しない認証に活用 | 端末自体のロックや管理も必要 |
| 24時間365日の取引モニタリング | 第三者操作の可能性がある取引を監視 | 銀行からの本人確認連絡などを確認する |
| 取引通知 | 振込などの取引を把握しやすくする | 身に覚えのない取引を放置しない |
出典:ドコモSMTBネット銀行のセキュリティ対策、スマート認証NEOの公式説明、ドコモSMTBネット銀行の具体的なセキュリティ対策(確認日:2026年8月23日、日本時間)
スマート認証NEOでスマートフォンを認証に利用する
スマート認証NEOは、利用するスマートフォンを銀行に登録し、生体認証を使ってアプリへログインしたり取引したりできる認証機能です。
登録したスマートフォンを利用した認証やログイン承認により、パスワードだけに依存しない認証を利用できます。
ログイン承認で第三者からの不正ログインを防ぐ
スマート認証NEOのログイン承認を利用すると、登録したスマートフォン側でログインを承認する仕組みを利用できます。
パスワードが第三者に知られた場合のリスクを下げる対策になりますが、身に覚えのない承認通知を自分で許可しないことも重要です。
FIDO準拠の認証方式を採用している
ドコモSMTBネット銀行は、FIDOに準拠した認証方式を採用しています。
FIDOは、パスワードだけに依存しない認証を実現するための国際的な標準規格です。ただし、認証方式が高度でも、スマートフォンのロックを解除したまま放置するなど利用者側の管理が不十分であればリスクは残ります。
24時間365日体制で取引をモニタリングしている
銀行では24時間365日体制で取引をモニタリングし、銀行側の基準に照らして第三者が操作した可能性があると判断した取引について、一時的に取扱いを停止し、本人確認を行う場合があるとしています。
不正検知と顔認証を組み合わせる対策も発表している
2026年2月17日には、取引時の不正検知と顔認証を連動させ、不正の可能性がある場合に追加の顔認証を求める対策について、2026年3月(予定)から順次導入すると発表しました。
2026年8月23日時点では、公式発表で順次導入の方針は確認できますが、公開情報から対象となる取引や導入完了範囲の全体までは確認できません。そのため、本記事では「すべての取引に導入済み」とはしていません。
不正検知と顔認証を組み合わせる対策の公式発表(確認日:2026年8月23日、日本時間)
なお、セキュリティ被害ではなく、アプリの初期設定や機種変更などが原因でログインできない場合は、ドコモSMTBネット銀行アプリにログインできないときの確認ポイントで切り分けて確認できます。
フィッシングや不正利用の危険を減らすために確認したいこと
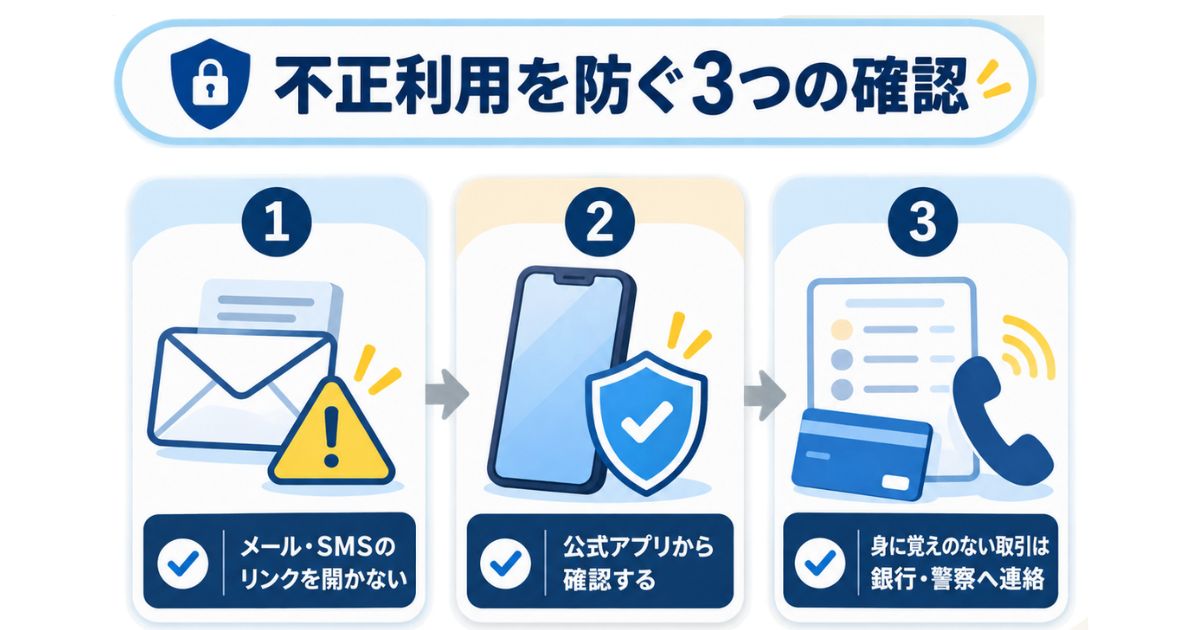
銀行側にセキュリティ対策があっても、偽メールや偽SMSなどによるリスクがなくなるわけではありません。安全性を判断するうえでは、銀行側の対策だけでなく、利用者側にも基本的な確認が必要だと理解しておきましょう。
- スマート認証NEOなど銀行が案内する認証機能を利用する
- 身に覚えのないログイン・取引・承認要求を放置しない
- 不審なメールやSMS内のリンクから安易にログインしない
不審なメール・SMSを受け取った場合
銀行名やブランド名が表示されているだけで本物とは判断できません。すでにリンクを押した、認証情報を入力した、身に覚えのない取引があるといった場合は、安全性の一般論ではなく被害時の対応を優先してください。
具体的な偽メールの見分け方や、リンクを押した後・不正アクセスが疑われるときの初動は、住信SBIネット銀行の不正アクセス・偽メール対策で確認できます。
ドコモSMTBネット銀行が案内する「今すぐできる4つのセキュリティ対策」(確認日:2026年8月23日、日本時間)
身に覚えのない送金があった場合は補償される?
個人がインターネットバンキングによる不正な払戻しの被害に遭った場合、ドコモSMTBネット銀行は一定の条件のもとで被害補償を行うと案内しています。ただし、不正利用なら必ず全額補償されるわけではなく、利用者の重大な過失や過失などによって対象外または減額となる場合があります。
個人向けには不正な払戻しへの補償制度がある
公式案内では、個人の利用者がインターネットバンキングによる不正な払戻し被害に遭った場合、原則として銀行へ通知した日の30日前の日以降に行われた払戻し相当額について被害補償を行うとしています。
これは個人向けの案内です。法人口座や別サービスの補償条件と混同しないようにしてください。
「不正利用なら必ず全額補償」ではない
利用者に「重大な過失」または「過失」となりうる事情がある場合、補償対象外となったり、補償額の一部が減額されたりする場合があります。
具体的な判断は個別の事案ごとに行われるため、「フィッシング被害なら必ず全額戻る」と断定することはできません。
身に覚えのない送金を見つけた場合
補償されるかどうかを調べるだけで様子を見ず、銀行の最新の公式案内に従って速やかに連絡することが重要です。具体的な初動や偽メール・不正アクセス時の確認事項は、不正アクセス・偽メール対策の記事で確認してください。
個人向けの不正払戻し補償と被害時対応に関する公式案内(確認日:2026年8月23日、日本時間)
住信SBIネット銀行の評判・口コミは「安全性」と「使い勝手」を分けて見る
住信SBIネット銀行の評判・口コミを見るときは、銀行としての安全性への評価と、手数料・問い合わせ・操作性などの使い勝手への評価を分けて考えることが重要です。悪い口コミがあることだけを理由に「危険な銀行」と判断するのは適切ではありません。
良い評判も客観的な安全性とは分けて確認する
口コミを見る場合、スマート認証NEOなどの認証機能への安心感や、スマートフォンで取引を完結しやすいといった使い勝手への感想が含まれることがあります。
ただし、「便利だった」「安心感があった」という利用者の感想は、銀行の破綻リスクや預金の安全性を客観的に証明するものではありません。
安全性そのものを判断するときは、口コミよりも信用格付、預金保険制度、公式のセキュリティ情報を優先して確認するのが適切です。
悪い評判は何への不満なのかを確認する
一方、口コミには、対面相談のしやすさ、問い合わせ対応、手数料などへの不満も含まれることがあります。
これらは銀行を選ぶうえで重要な評価材料ですが、「使い勝手が合わないこと」と「預金を預ける銀行として危険であること」は別の問題です。
特に手数料や特典などの条件変更が気になる場合は、住信SBIネット銀行が実際に改悪されたのかを確認すると、安全性とは別の軸で判断できます。
法人口座や古い口コミを現在の個人口座の評価に使わない
住信SBIネット銀行について検索すると、法人口座についての情報や、ドコモ傘下入り前・商号変更前の口コミが表示される場合もあります。
2026年8月時点のドコモSMTBネット銀行について判断するなら、投稿時期、個人口座か法人口座か、どの商品・サービスへの評価なのかを確認することが大切です。
ドコモSMTBネット銀行を利用する前に慎重に確認したい人
現時点の公式情報から「危険だから利用すべきではない」とする根拠は確認できません。一方、ネット上での認証管理に強い不安がある人や、預金保険対象外の商品を利用する人などは、自分の使い方に合っているか慎重に確認したほうがよいでしょう。
- スマートフォンやネットでの資産管理に不安が大きい人
認証通知やパスワードを適切に管理できるか確認しておきましょう。 - 対面での相談を重視する人
ネット中心の銀行サービスが自分の利用スタイルに合うか確認が必要です。 - 預金保険対象外の商品を利用する人
普通預金などと同じ保護を受けられるとは限りません。 - 安全性だけでなく条件面も重視する人
金利や手数料、特典などは安全性とは別の軸で比較する必要があります。
「ドコモグループだから大丈夫」「格付けが高いから絶対安全」という判断も、「ネット銀行だから危険」という判断も適切ではありません。利用する商品と金額、自分が行えるセキュリティ対策まで含めて判断しましょう。
ドコモSMTBネット銀行は「危険」という検索語だけで判断せず公式情報で安全性を確認しよう
2026年8月23日時点では、旧住信SBIネット銀行がドコモSMTBネット銀行へ変わったことを理由に、危険な銀行になったと判断できる公式事実は確認できません。現在の経営体制、JCRの「AA+・安定的」という格付け、預金保険制度、スマート認証NEOや取引モニタリング、不正利用時の補償制度など、安全性を判断するための材料があります。
一方で、フィッシングや認証情報の盗取など、ネットバンキング利用時のリスクがなくなったわけではありません。銀行側のセキュリティ対策だけに依存せず、認証機能の利用や不審なログイン・取引への警戒も必要です。
また、「サービス条件が以前より悪くなったのか」「買収によって何が変わったのか」といった疑問は、銀行としての安全性とは分けて判断する必要があります。安全性・信用、サービス条件、使い勝手をそれぞれ分けて確認すると、ドコモSMTBネット銀行を利用し続けるか、新たに利用するかを判断しやすくなります。
次に確認したい内容がある場合は、以下の記事も参考にしてください。
- 住信SBIネット銀行の不正アクセス・偽メール対策|悪用されたときの確認ポイント
- ドコモSMTBネット銀行アプリにログインできない?初期設定・機種変更時の対処法
- 【住信SBIネット銀行は改悪?】ドコモSMTBネット銀行の変更点・メリットを検証
参考にした公式情報
本記事の事実確認には、以下の公式情報を使用しています。確認日はすべて2026年8月23日(日本時間)です。
- ドコモSMTBネット銀行への社名変更について|株式会社ドコモSMTBネット銀行|確認日:2026年8月23日
- 会社概要|株式会社ドコモSMTBネット銀行|確認日:2026年8月23日
- 親会社の異動に関するお知らせ|株式会社ドコモSMTBネット銀行|確認日:2026年8月23日
- 格付情報|株式会社ドコモSMTBネット銀行|確認日:2026年8月23日
- 保護の範囲|預金保険機構|確認日:2026年8月23日
- セキュリティ|株式会社ドコモSMTBネット銀行|確認日:2026年8月23日
- スマート認証NEO|株式会社ドコモSMTBネット銀行|確認日:2026年8月23日
- 当社のセキュリティ対策|株式会社ドコモSMTBネット銀行|確認日:2026年8月23日
- 今すぐできる4つのセキュリティ対策|株式会社ドコモSMTBネット銀行|確認日:2026年8月23日
- インターネットバンキングによる預金等の不正な払戻し(個人のお客さま)|株式会社ドコモSMTBネット銀行|確認日:2026年8月23日
- 不正検知と顔認証を連動させた新たな不正対策に関する発表|株式会社ドコモSMTBネット銀行|確認日:2026年8月23日